

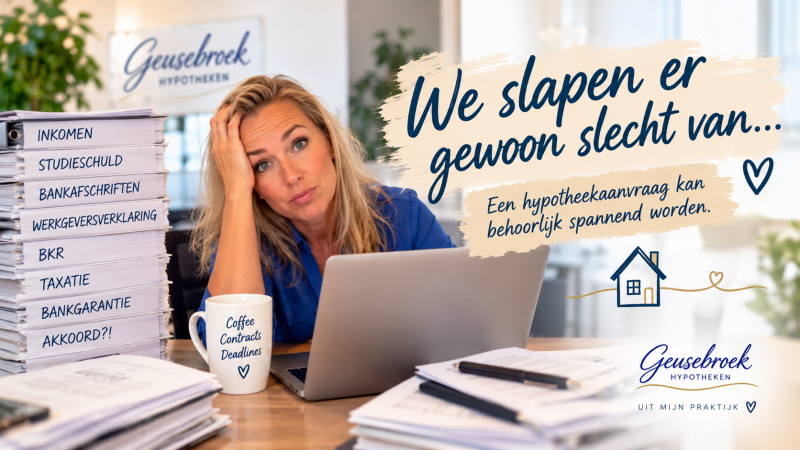
We slapen er gewoon slecht van...
Je bod is geaccepteerd! En dan begint het hypotheektraject…
Maar tussen “Ons bod is geaccepteerd!” en “De hypotheek is akkoord!” kan behoorlijk wat spanning zitten.
Dat merkte ik onlangs weer bij twee starters die ik begeleidde. De financiering leek goed haalbaar en samen hadden we alles voorbereid. Toch kwamen er tijdens de beoordeling aanvullende vragen van de geldverstrekker.
Een DUO-document bleek niet recent genoeg. Er was nog een klein telefoonkrediet geregistreerd. Er was een kleine onderneming die ook moest worden toegelicht. En ook een werkgeversverklaring moest precies aansluiten bij wat de geldverstrekker nodig had.
Op zichzelf allemaal zaken die opgelost konden worden.
Maar ondertussen kwam de deadline van het financieringsvoorbehoud steeds dichterbij.
En dan wordt zo'n hypotheekaanvraag ineens heel persoonlijk.
“Heb je al iets gehoord?”
“Zijn alle stukken nu compleet?”
“Straks gaat ons droomhuis niet door…”
Op een gegeven moment kreeg ik het bericht:
“We slapen er gewoon slecht van…”
Waarom wil een geldverstrekker zoveel weten?
Bij een hypotheek gaat het om een grote financiële verplichting. Een geldverstrekker wil daarom een compleet beeld krijgen van je financiële situatie.
Niet alleen je inkomen telt mee. Ook bijvoorbeeld een studieschuld, een kredietregistratie, een onderneming naast je baan of andere financiële verplichtingen kunnen relevant zijn.
En documenten moeten niet alleen worden aangeleverd, maar vaak ook actueel en correct zijn.
Klopt iets niet of ontbreekt er informatie? Dan kan de geldverstrekker aanvullende stukken of uitleg vragen. En dat kost tijd.
Juist als er een deadline nadert, kan die extra tijd behoorlijk wat stress veroorzaken.
Vertel je hypotheekadviseur daarom liever te veel dan te weinig
Mijn advies aan starters is heel eenvoudig:
Vertel vanaf het eerste gesprek alles waarvan je denkt dat het financieel misschien relevant kan zijn.
Ook dat kleine krediet waarvan je denkt: ach, dat stelt toch niets voor?
Ook je studieschuld.
Ook dat bedrijfje dat je ooit bent begonnen of nog naast je baan hebt.
En twijfel je of iets belangrijk is? Vertel het gewoon. Dan kunnen we samen beoordelen of en wat ermee moet gebeuren.
Hoe completer het beeld vooraf is, hoe beter ik een hypotheekaanvraag kan voorbereiden en hoe kleiner de kans dat we onderweg voor verrassingen komen te staan.
En als het tóch spannend wordt?
Ook met een zorgvuldig voorbereid dossier kan een geldverstrekker tijdens de beoordeling aanvullende vragen stellen.
Dat hoort soms bij het proces.
En juist dán vind ik mijn werk misschien wel het belangrijkst.
Bellen, uitleg geven, documenten controleren, opnieuw iets aanleveren en vooral mijn klanten laten weten waar we staan.
Want voor een geldverstrekker is het een hypotheekdossier.
Voor jou gaat het over je nieuwe thuis. ❤️
In dit geval kwam uiteindelijk het bericht waar we allemaal op hadden gewacht:
De hypotheek was akkoord. 🎉
De opluchting was enorm.
Een goede voorbereiding begint eerder
“Een goede hypotheekaanvraag begint niet pas wanneer je bod is geaccepteerd. Een goede voorbereiding begint eerder.”
Heb jij plannen om je eerste huis te kopen? Kom dan gerust eens langs voordat je gaat bieden. Dan kijken we samen naar wat er mogelijk is én naar wat we alvast kunnen voorbereiden.
Geusebroek Hypotheken
Persoonlijk, duidelijk en onafhankelijk hypotheekadvies.
📍 Zandvoort – en natuurlijk ook daarbuiten.
Reactie plaatsen
Reacties